Livret A : comment les banques calculent les intérêts… qu’elles ne vous versent pas ?
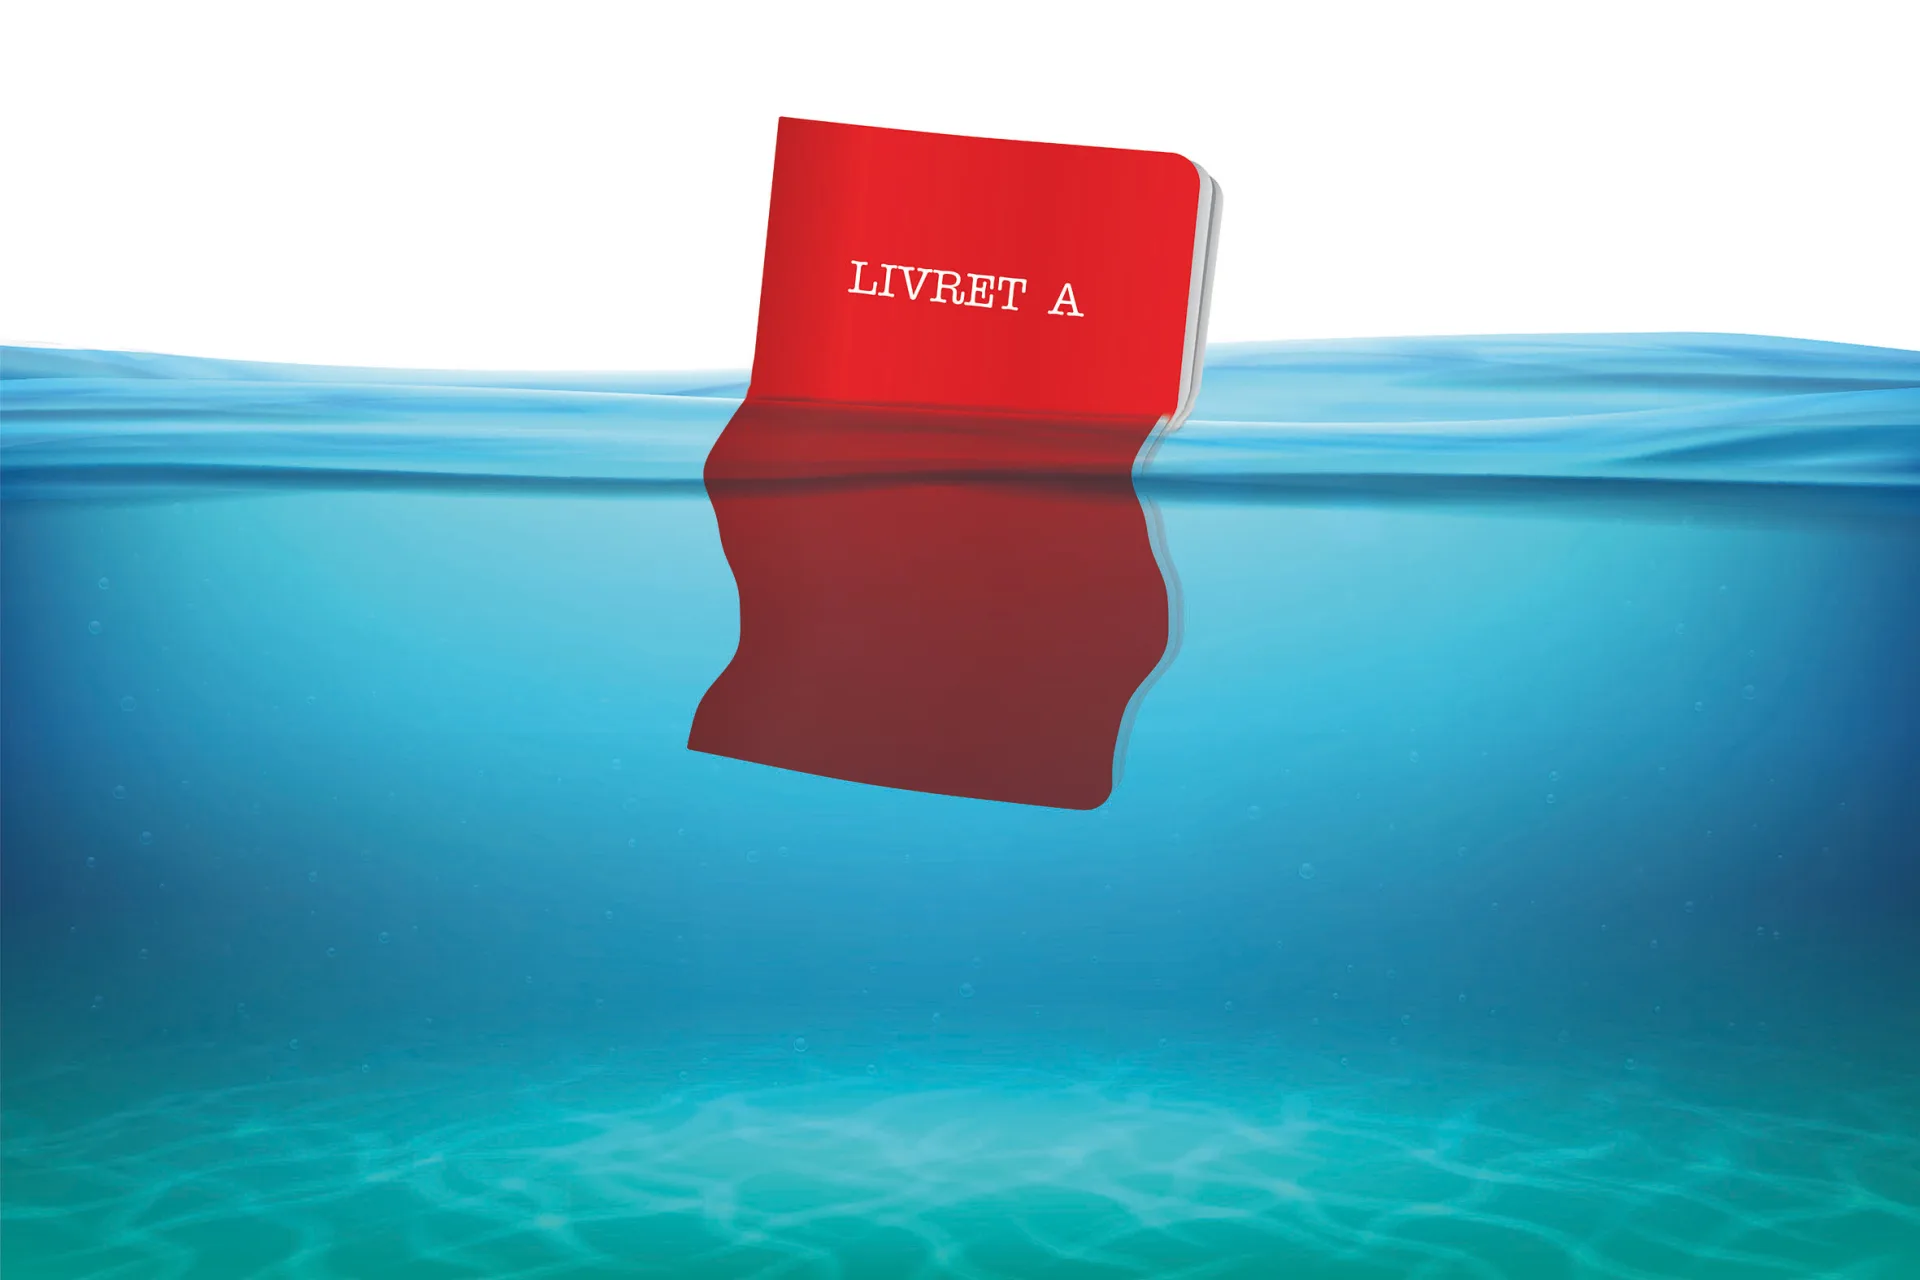
Votre Livret A rapporte 1,70 % par an ? Pas si sûr ! À cause d’une règle de calcul invraisemblable, quelques retraits et versements suffisent à faire fondre vos intérêts au fil des mois… jusqu’à zéro !
Le Livret A et son compère LDDS (Livret de développement durable et solidaire) sont des produits destinés à recevoir l’épargne courante des Français. L’argent reste disponible en permanence et peut être mobilisé très rapidement. Un simple virement suffit. Aussi, lorsque vous faites face à un retard de trésorerie, entre la fin du mois et le début du suivant notamment, ces livrets sont tout désignés pour venir regonfler les voiles de votre compte courant en attendant de recevoir un revenu (salaire, pension, allocation, prime, treizième mois, etc.) qui vous remettra à flot.
Sans surprise, les Français, lorsqu’ils font temporairement face à un besoin de trésorerie, font un tel usage de leurs livrets en piochant dans leurs économies. Selon la Banque de France, un Livret A enregistre une douzaine de mouvements par an en moyenne (5,4 versements et 6,7 retraits). Le montant moyen versé s’élève à 658 €, tandis que les retraits atteignent 489 €.
On ne parle ici que des comptes actifs car 4,9 millions des livrets en circulation n’enregistrent ni versement ni retrait. Mais ces comportements sont largement minoritaires puisqu’ils représentent moins de 9 % des titulaires. En clair, l’écrasante majorité des détenteurs – 53 millions – retirent et alimentent régulièrement leurs livrets, ce à quoi cette épargne est précisément destinée.
Piégeuse règle des quinzaines
Mais cet usage est-il payant ? Pour les banques (et l’État), cela ne fait aucun doute. Pour les épargnants, ça se discute. Car le fonctionnement des livrets réglementés à la française cache un piège très pénalisant : la règle des quinzaines. Lorsque vous versez de l’argent, la somme ne rapporte rien pendant la quinzaine de jours courante ; et lorsque vous la retirez, elle cesse de produire des intérêts à la fin de la quinzaine précédente.
Par exemple, si vous puisez dans votre livret le 30 septembre puis reversez la même somme le 2 octobre – soit une mobilisation de votre épargne pendant trois jours –, vous ne gagnez rien pendant un mois (du 16 septembre au 15 octobre) !
Deux jours d’absence ? Un mois de punition !
Ce phénomène se traduit immanquablement par une perte sèche de rémunération dont les épargnants n’ont généralement pas conscience. Regardez : si vous retirez la moitié de l’encours de votre livret pour combler un découvert à cheval sur deux mois (même pendant deux jours seulement), vous perdez bien les intérêts de deux quinzaines entières, soit l’équivalent d’un mois. En reproduisant une telle manœuvre à 6 reprises dans l’année, ce ne sont pas moins de 12 quinzaines (sur 24 dans l’année) qui échappent à toute rémunération. Au lieu de gagner 1,7 %, vous ne percevrez que 1,28 % d’intérêts au bout du compte (voir le tableau ci-dessous). Alors que vous ne mobilisez cette épargne que pendant 3,3 % de l’année (soit 12 jours sur 365), votre rémunération baisse de 25 % !
Ce fonctionnement est propre à la France. Dans les autres pays, les produits d’épargne génèrent des intérêts quotidiennement (et non pas au terme de chaque quinzaine pleine), lesquels sont d’ailleurs généralement versés tous les mois voire tous les soirs (et non pas en fin d’année).
Une rémunération effective de 1,69 % à 0 % par an
Celui qui utilise toujours la moitié de son épargne, mais à la fin de chacun des 12 mois de l’année pour pallier un retard de trésorerie, verra ses intérêts diminuer de moitié. Il ne touchera que 0,85 % à la fin de l’année (alors qu’il ne mobilise que la moitié de son épargne pendant 24 jours au total).
En clair, les 1,70 % promis sont exclusivement réservés aux épargnants qui ne bougent pas un cil pendant toute l’année : ni retrait ni versement. Tous les autres perçoivent moins qu’attendu : de 1,69 % pour un retrait et un versement à cheval sur deux mois de 10 % de l’encours, à 0 % pour celui qui utilise l’intégralité de son épargne de la sorte chaque mois.
Vous avez bien lu : un livret qui sert intégralement et systématiquement à combler un découvert à cheval sur deux mois, même pendant deux jours seulement à chaque fois, ne rapporte rien après 365 jours. Peau de balle !
Quel est le vrai taux de votre Livret A ?
En fonction du nombre de fois dans l’année où vous puisez dans votre Livret A (ou LDDS) à cheval sur deux mois et de la part moyenne de vos besoins de trésorerie (de 10 % à 100 % de votre épargne), quel est le taux des intérêts réellement perçus en fin d’année ? 1,70 % ou moins ?
Besoin de trésorerie | 1 fois | 3 fois | 6 fois | 9 fois | 12 fois |
|---|---|---|---|---|---|
10 % | 1,69 % | 1,66 % | 1,62 % | 1,57 % | 1,53 % |
20 % | 1,67 % | 1,62 % | 1,53 % | 1,45 % | 1,36 % |
30 % | 1,66 % | 1,57 % | 1,45 % | 1,32 % | 1,19 % |
40 % | 1,64 % | 1,53 % | 1,36 % | 1,19 % | 1,02 % |
50 % | 1,63 % | 1,49 % | 1,28 % | 1,06 % | 0,85 % |
60 % | 1,62 % | 1,45 % | 1,19 % | 0,94 % | 0,68 % |
70 % | 1,60 % | 1,40 % | 1,11 % | 0,81 % | 0,51 % |
80 % | 1,59 % | 1,36 % | 1,02 % | 0,68 % | 0,34 % |
90 % | 1,57 % | 1,32 % | 0,94 % | 0,55 % | 0,17 % |
100 % | 1,56 % | 1,28 % | 0,85 % | 0,43 % | 0,00 % |
Nicolas Delourme
Directeur de publication de Infocash